
Je sécurise la retraite
des cadres dirigeants,
chefs d'entreprise et libéraux
- Reconstitution et consolidation complète de votre carrière multi-caisses
- Anomalies détectées et demandes de correction rédigées pour vos caisses
- Un seul objectif : que vous décidiez sur des certitudes, pas des estimations


Expertise technique de pointe
5 à 7 anomalies corrigées en moyenne par dossier. Une analyse législative et financière approfondie que les caisses ne proposent pas.

Anomalies de carrière détectées
Nous détectons les erreurs et les oublis fréquents sur vos relevés : trimestres manquants, périodes non reportées, points non crédités, statuts erronés.

Optimisation de votre départ
Nous calculons avec précision les différents scénarios pour vous permettre de partir plus tôt ou de maximiser vos futures mensualités.

Accompagnement sur-mesure
Profitez d'une solution adaptée à vos besoins, du parcours balisé jusqu'à la préparation complète de vos démarches administratives.
Votre relevé contient des erreurs. Et elles faussent toute votre stratégie de sortie.


4 à 5 stratégies de sortie par dossier parce qu'une seule option n'est pas un choix.

Vous dirigez une entreprise et préparez sa cession. Vous n'avez pas le temps de gérer 4 caisses en parallèle.

De l'audit à la sérénité
1

Analyse de votre situation.
Un diagnostic, pas une expertise complète.
2

Détecter et corriger les anomalies
C'est ma règle.
3

Des scénarios de sortie adaptés
Pas des estimations.
Quel que soit l’horizon de départ, une retraite se prépare et s’anticipe.
Plus les enjeux sont identifiés tôt, plus les décisions peuvent être prises avec clarté et sérénité.
Trois niveaux d’accompagnement, du diagnostic à la délégation complète.


Redonner du sens et de la clarté à votre fin de carrière.
Pourquoi j'ai créé CAP RETRAITES : pour que chaque actif puisse récupérer l'intégralité de ses droits sans subir la complexité administrative.
FFort d'une expérience vécue et appliquée (départ anticipé réel), j'ai constaté les failles d'un système complexe : sur les dossiers que j'ai traités, un sur deux comportait des erreurs. Ancien cadre issu de secteurs exigeants (militaire, industrie pharma), j'apporte aujourd'hui à CAP RETRAITES la rigueur et la technicité nécessaires pour sécuriser vos droits. Mon objectif est simple : rendre accessible une expertise de haut niveau pour que vous puissiez reprendre les clés de votre fin de carrière.
Ils nous ont confié leur fin de carrière
Années de vie gagnées ou pensions revalorisées : découvrez comment nous avons transformé la retraite de nos clients grâce à une optimisation technique rigoureuse. Chaque résultat présenté ici a été constaté sur une situation réelle, après correction de la carrière. Aucun ne constitue une moyenne ni un engagement.
Cas #1
3 ans gagnés sur une carrière que personne n'avait jamais vraiment vérifiée.

Cas #2
De 67 ans 'obligatoire' a un départ choisi a 63 ans
Elle a choisi de partir à 63 ans, avec un plan de transition progressif qu'elle maitrise.

Cas #3
Décider sans parier sur l’avenir
L’accompagnement a permis de poser les choses à plat et de transformer cette incertitude en décisions éclairées. L’analyse a fait émerger plusieurs scénarios de sortie, du plus sécurisé au plus libérateur. En les comparant, il a pu reprendre la main sur ses décisions et construire une transition progressive. Cession, baisse d’activité et temps personnel ont ainsi pu s’articuler autour d’un plan cohérent, lisible et maîtrisé.

Cas #4
5 trimestres retrouvés. Une retraite anticipée de 7 ans que personne ne lui avait signalée.

Cas #5
Une analyse de carrière qui révèle des écarts réels.


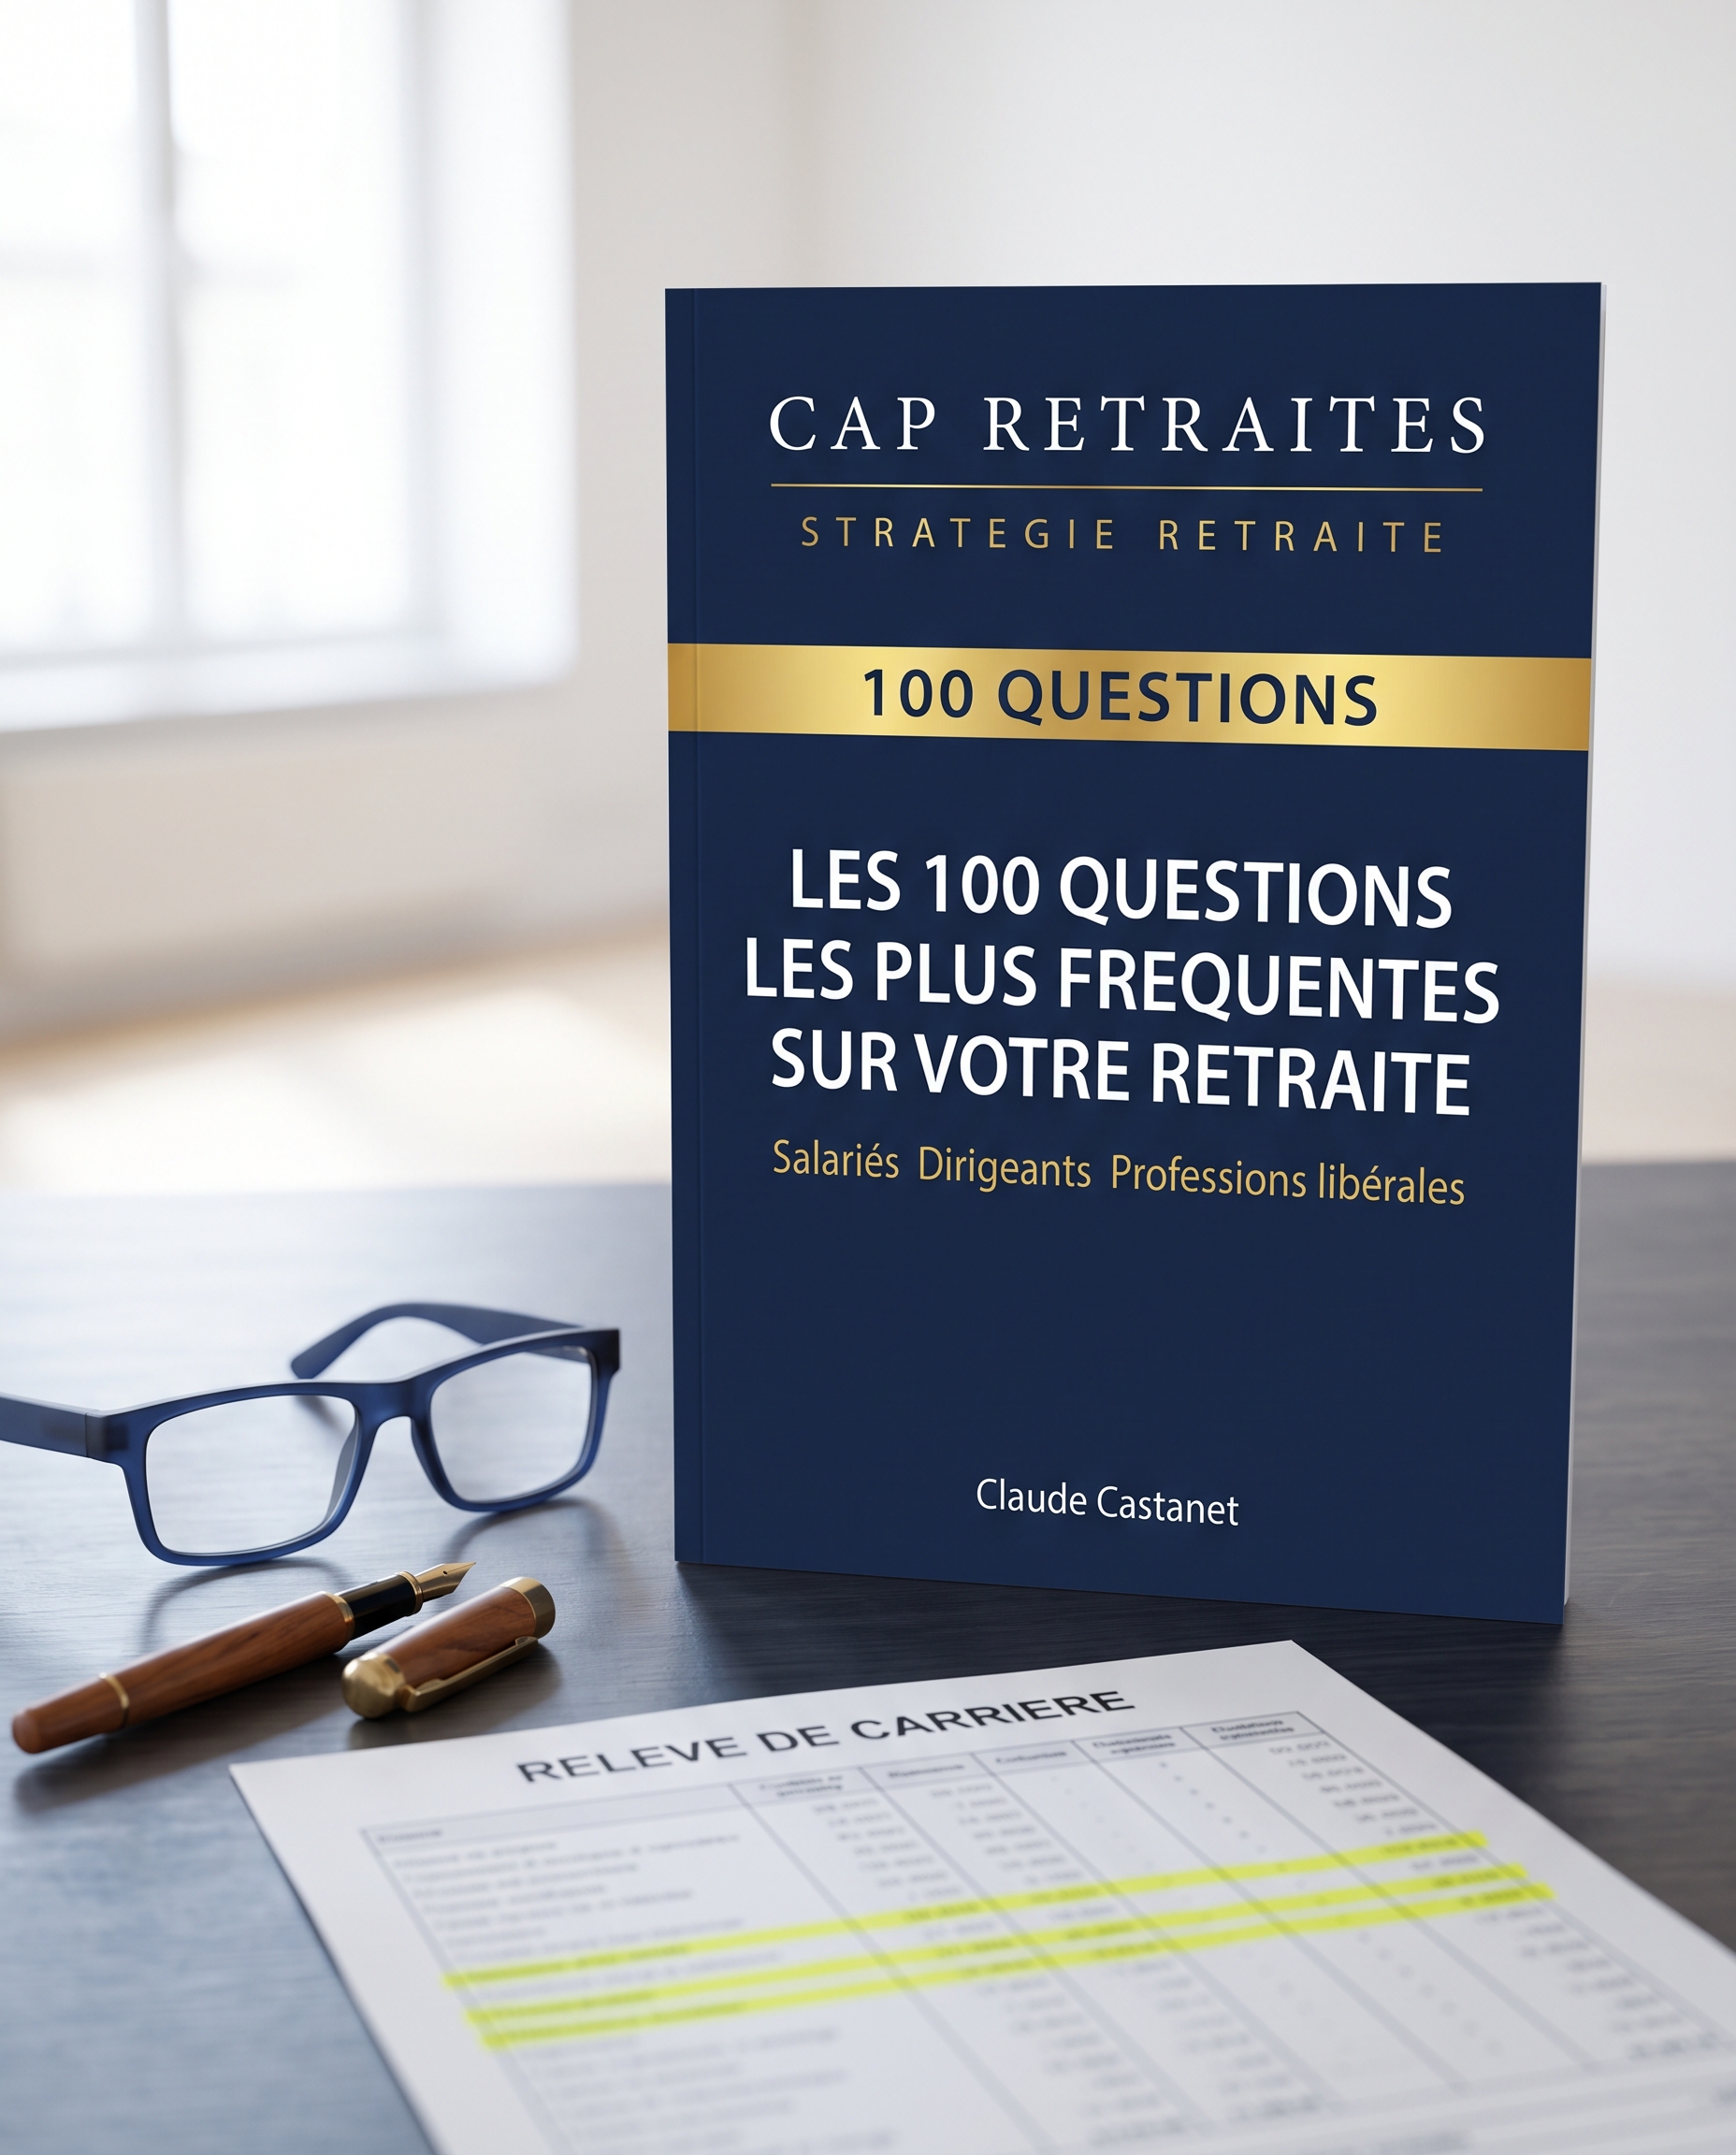
Redonner du sens et de la clarté à votre fin de carrière.
Ne laissez aucune question sans réponse.
Nous avons compilé les 100 interrogations les plus fréquentes pour vous aider à y voir plus clair dans la complexité du système de retraite.
Ce que vous allez découvrir dans ce livre blanc :
- Profils personnalisés : des réponses adaptées que vous soyez salarié du privé, indépendant ou dirigeant.
- Pièges à éviter : les points de vigilance pour ne pas perdre de droits lors de votre liquidation.
- Stratégies d'optimisation : des clés pour comprendre comment augmenter vos mensualités ou partir plus tôt.
Vos questions, notre éclairage technique.

Il n'est jamais trop tôt, mais l'idéal est de commencer entre 3 et 5 ans avant la date envisagée. Cela laisse le temps de corriger les anomalies administratives et de mettre en place des stratégies comme la retraite progressive ou le rachat de trimestres pour optimiser votre date de départ
Le relevé officiel est une base, mais il comporte très souvent des erreurs ou des oublis (périodes à l'étranger, service militaire, erreurs de saisie employeur) que l'administration ne corrige pas seule. Notre expertise consiste à effectuer une reconstitution de carrière exhaustive pour identifier chaque trimestre et chaque euro qui vous manquent.
Oui. La confidentialité est un principe fondamental de notre accompagnement. Les situations traitées ne sont jamais divulguées. Les cas présentés sur ce site sont soit entièrement anonymisés, soit publiés avec l'accord écrit et préalable de la personne concernée, qui peut le retirer à tout moment.
Très loin. Dans l'offre Pilotage Retraite, le cabinet prépare l'intégralité des démarches : courriers, formulaires, pièces justificatives, calendrier daté, analyse de chaque réponse reçue. La signature et l'envoi restent les vôtres. Vous gardez ainsi la maîtrise complète de votre dossier auprès des caisses, comme le prévoit l'article 1.6 de nos Conditions Générales.
Absolument. Votre retraite dépend souvent de plusieurs caisses et de statuts qui ont évolué. Nous sommes spécialisés dans ces parcours multi-caisses pour valider vos droits sans que vous n'ayez à gérer la complexité administrative.
